Регистрацията в Търговския регистър е най-лесната част от започването на бизнес. Трудното започва след нея — поредица от срокове, за които никой не изпраща напомняне, а пропускането им струва глоби и нерви. Ето седемте, които всяка новорегистрирана фирма трябва да знае още от първия месец.
Първи: осигуряването на управителя. Собственик, който сам управлява фирмата си и получава възнаграждение или упражнява дейност, трябва да се самоосигурява. Декларацията за започване на дейност (ОКд-5) се подава в 7-дневен срок, а осигурителните вноски се внасят до 25-о число на следващия месец. Минималният осигурителен доход за самоосигуряващите се лица през 2026 г. е €550,66 до края на юли и €620,20 от 1 август.
Втори: наемането на първия служител. Трудовият договор се регистрира в НАП преди служителят да започне работа. Заплатата не може да е под €620,20 месечно за пълно работно време, а декларациите за осигуровките (обр. 1 и обр. 6) се подават ежемесечно до 25-о число.
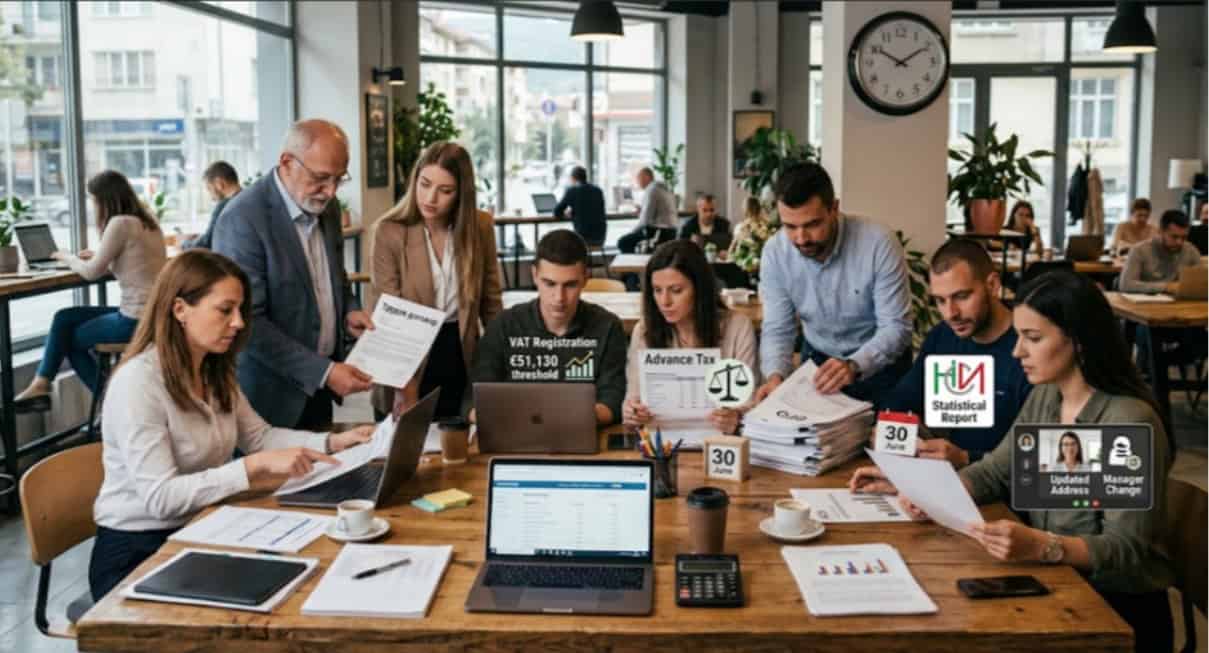
Трети: ДДС. От 2026 г. прагът за задължителна регистрация е €51 130 облагаем оборот за календарната година, а заявлението се подава в 7-дневен срок от надвишаването. Регистрираните по ДДС фирми подават справка-декларация до 14-о число всеки месец — включително за месеци без нито една фактура.
Четвърти: авансовите вноски за корпоративен данък. Новата фирма е освободена от тях през годината на учредяване, но от втората година вече трябва да прецени дали дължи месечни или тримесечни авансови вноски според очаквания резултат. Грешна прогноза води до лихви.
Пети: годишната данъчна декларация по чл. 92 ЗКПО и годишният финансов отчет. И двете са дължими до 30 юни на годината, следваща отчетната — включително за фирма без дейност, която подава декларация за неактивност. Годишният финансов отчет се публикува в Търговския регистър; непубликуването е самостоятелно нарушение с отделна санкция.
Шести: статистиката. Годишният отчет към НСИ се подава заедно с данъчната декларация и често се забравя, защото собственикът смята, че „НАП вече знае всичко“.
Седми: промените в обстоятелствата. Нов адрес на управление, смяна на управител, промяна на капитала или на съдружниците се вписват в Търговския регистър в 7-дневен срок. Невписана промяна означава, че официалните съобщения продължават да отиват на стария адрес — с всички последствия.
Как да не пропуснете нищо? Най-надеждният начин е да възложите проследяването на сроковете на счетоводител още от първия месец, а не когато се появи първата глоба. Цените за регистрация на фирма, абонаментно счетоводство и годишно приключване са публикувани на едно място на bulsmetka.bg — https://bulsmetka.bg/bg/ — заедно с безплатни калкулатори за осигуровки, заплати и работни дни, с които може да пресметнете първата си година предварително.